
 Пазарите приключиха ноември с положително настроение благодарение на устойчивите данни за икономическата активност в САЩ и забавянето в темпа на инфлацията в развитите пазари. Последните данни за инфлацията в САЩ и Европа затвърдиха мнението, че централните банки са достигнали пика на цикъла на затягане на паричната политика, което допринесе за доброто представяне както акциите, така и на инструментите с фиксирана доходност.
В САЩ индексите S&P 500 и Nasdaq се повишиха със съответно 8.92% и 10.77%, подкрепени от силния ръст в цените на технологичните компании. В Европа, основният индекс Euro Stoxx се повиши с 6.45% през месеца, значително допринасяйки за 8.64% от началото на годината. Месецът беше изключително силен и за облигациите. Понижаването в доходността доведе до повишаване на цените на облигациите. В края на месеца доходността на 10- годишните държавни ценни книжа на САЩ спадна под 4.4%, което е понижение спрямо достигнатия в средата на октомври връх от 5%. При германските бундове се наблюдаваше значителен спад на доходността, като 10-годишната доходност приключи месеца на равнище 2,4%, което представляваше понижение с около 50 базисни точки спрямо октомврийския им връх. В резултат на това индексите с по-дълга дюрация отбелязаха най-голям ръст - индексът Bloomberg Aggregate Bond Index добави 4,5%, а индексът Bloomberg Long Treasury Index нарасна с 9,2%.
Пазарът беше окуражен от добрите данни за инфлацията в САЩ, които се оказаха по-ниски от очакваното. Основната и базовата инфлация се забавиха съответно до 3.2% и 4.0% на годишна база. Въпреки устойчивите макроикономически данни, икономиката на САЩ показва признаци на забавяне в потребителската активност, като на този етап пазарът продължава да очаква „меко кацане“. В Европа данните за индекса на потребителските цени за ноември показаха, че основната и базовата инфлация са се забавили съответно до 2.4% и 3.6% на годишна база. Европейското промишлено производство и производствена активност остават потиснати, главно поради лошите данни от Германия и Франция. Въпреки това последните данни за заетостта в еврозоната остават стабилни. Намаляване в темпа на инфлацията затвърди мнението на инвеститорите, че централните банки на повечето развити пазари са приключили цикъла на затягане на паричната политика.
Дори да все още да е твърде рано за намаляване на лихвените проценти, вероятното прекратяване на повишаването им означава, че облигациите могат да предложат диверсификация срещу дезинфлационна рецесия. В подобна среда на несигурност диверсификацията между различните класове активи е крайно необходима при управлението на инвестиционните портфейли. Подходящата селекция от качествени бизнеси, способни да се приспособяват към динамичната среда, в която оперират са неизменна част от стратегията на Компас Инвест.
ПРЕДСТАВЯНЕ на ДФ Компас Глобъл Трендс
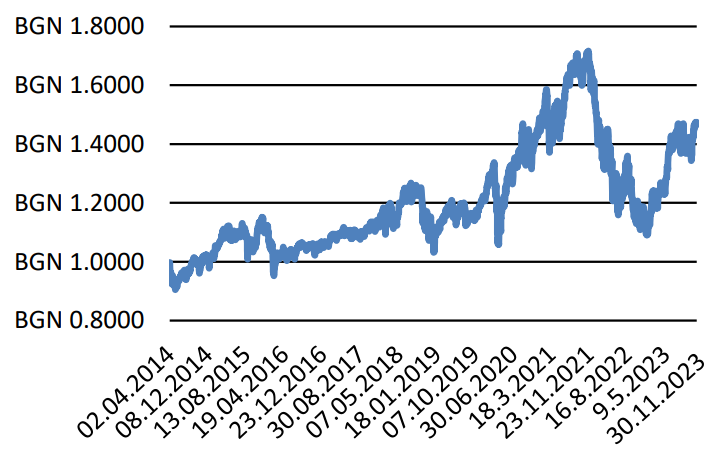
ДФ „Компас Глобъл Трендс“ приключи месеца с цена на един дял от 1.4745 лв., което е ръст от 8.59% за месеца и ръст от 35.19% спрямо началото на годината.
Цена за един дял на фонда за периода от 1 април 2014г. до 30 ноември 2023г.
ПРЕДСТАВЯНЕ на ДФ Компас Евроселект
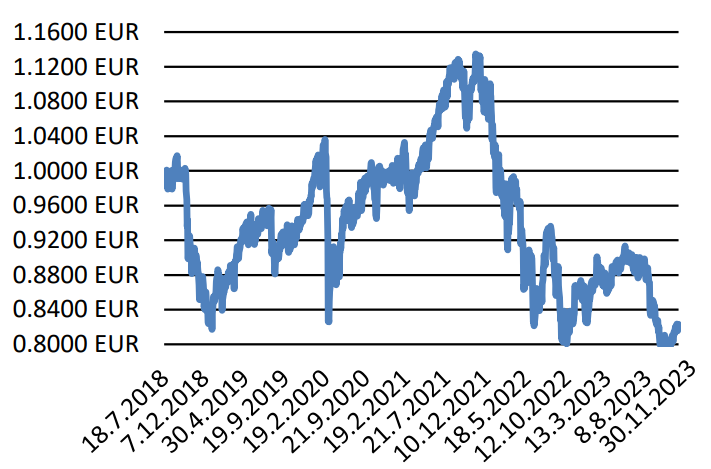
ДФ „Компас Евроселект“ приключи месеца с цена на един дял от 0.8229 EUR, което е ръст от 4.59% за месеца и спад от -0.23% спрямо началото на годината.
Цена за един дял на фонда за периода от 16 юли 2018г. до 30 ноември 2023г.
ПРЕДСТАВЯНЕ на ДФ Компас Фъндс Селект-21
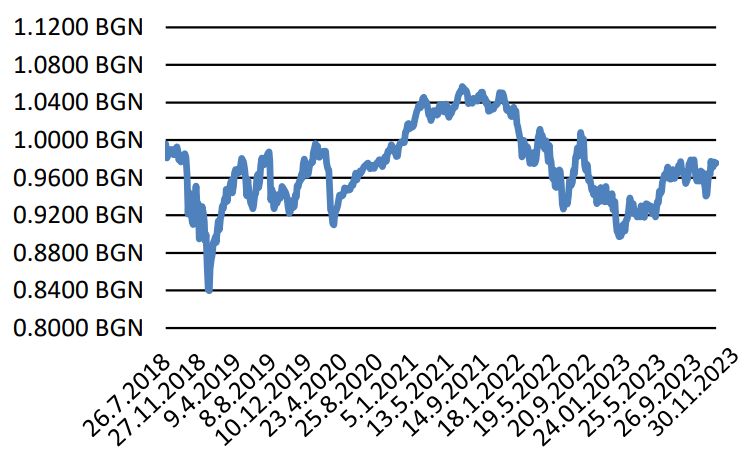
ДФ „Компас Фъндс Селект-21“ приключи месеца с цена на един дял от 0.9757 BGN, което е ръст от 3.57% за месеца и ръст от 8.75% спрямо началото на годината.
Цена за един дял на фонда за периода от 26 юли 2018г. до 30 ноември 2023г.
Запознайте се по-подробно с представянето на ДФ Компас Глобъл Трендс, ДФ Компас Евроселект и ДФ Компас Фъндс Селект-21 през ноември и разберете повече относно развитието на глобалните финансови пазари и очакванията на мениджмънта ТУК.
Важна информация:
Настоящата информацията е маркетингов материал и не представлява инвестиционна консултация, съвет, инвестиционно проучване или препоръка за инвестиране. Информацията е валидна към датата на издаване на маркетинговия материал и може да се промени в бъдеще. Стойността на дяловете в колективни инвестиционни схеми се променя във времето и може да бъде по-висока или по-ниска от стойността в момента на инвестиране. Не се гарантират печалби и съществува риск за инвеститорите да не си възстановят пълния размер на инвестираните средства. Инвестициите не са гарантирани от гаранционен фонд, създаден от държава или друга форма на гаранция. Информацията за представянето на финансовите инструменти в миналото не е надежден показател за бъдещи резултати. Затова е препоръчително инвеститорите да се запознаят с Проспекта и Основния информационен документ преди вземане на окончателно инвестиционно решение. Може да намерите тези документи, на български, на интернет страницата на „Компас Инвест АД – www.compass-invest.eu, както и при поискване може да получите хартиено копие безплатно в офиса на управляващото дружество на адрес: гр.София, ул. Алабин № 36, ет. 4 всеки работен ден от 9 до 17 ч. Бъдещите резултати подлежат на данъчно облагане, зависещо от личното положение на всеки инвеститор и може да се промени за в бъдеще. Резюме на правата като инвеститори е достъпно на следната хипервръзка, на български език: тук . Договорните фондове, управлявани от Компас Инвест АД са активно управлявани без да следват индекс. Информираме ви, че УД Компас Инвест АД може да вземе решение да прекрати предлагането на фондовете на територията на Република България.
Рискове.
Освен ползи инвестицията в дялове на договорни фондове носи и опредени рискове, като:
1) пазарен риск със следните компоненти: а) лихвен риск, свързан с намаляване на стойността на инвестицията поради изменение на нивото на лихвените проценти б) валутен риск, свързан с намаляване на стойността на инвестицията, деноминирани във валута, различна от лев и евро в) ценови риск, свързан с намаляване на стойността на инвестицията при неблагоприятни промени на пазарните цени;
2) кредитен риск – свързан с намаляване на стойността на позицията при неочаквани събития от кредитен характер свързани с емитентите на финансови инструменти, насрещната страна по борсови и извънборсови сделки, както и държавите, в които те извършват дейност;
3) операционен риск – от грешки или несъвършенства в системата на организация;
4) ликвиден риск – при наложителни продажби на активи при неблагоприятни пазарни условия;
5) риск от концентрация – при неправилна диверсификация на експозиции към групи свързани клиенти, от един и същ икономически отрасъл, географска област и др.
6) позиционен риск, свързан с промяната на цената на даден инструмент в резултат на фактори, свързани с емитента или в случай на деривативен инструмент - свързан с емитента на базовия инструмент;
Допълнителна информация за рисковете се съдържа в Проспекта на съответния фонд, който е достъпен на интернет адрес: www.compass-invest.eu.